

欧盟铜管临时反倾销税落地 铜加工迎来布局新机遇
2026年11月11日,欧盟发布实施条例(EU)2026/2497,对原产于中国、墨西哥、越南和乌兹别克斯坦的特定铜管征收临时反倾销税,措施自11月12日起生效。
其中,宁波金田铜管有限公司适用33.5%,其他中国原产涉案进口适用51.5%。不同来源地、不同企业的适用税率存在差异。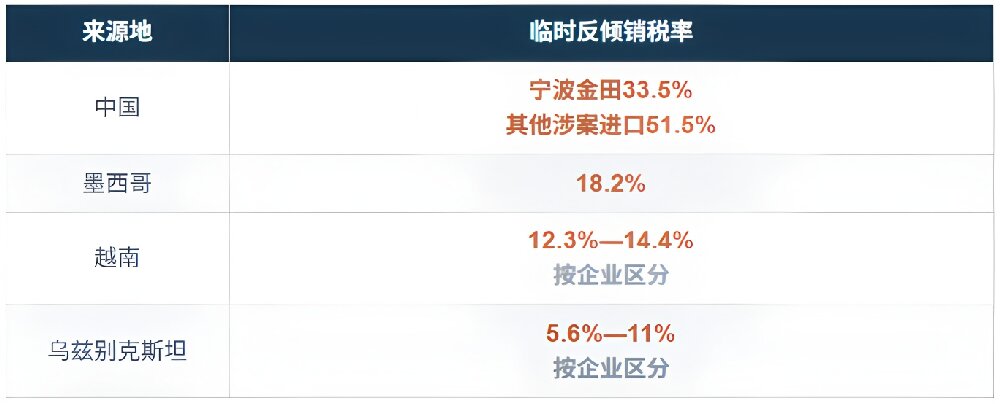
措施针对未经进一步加工、以层绕盘卷形式供应的精炼铜管,包括光面管和带内沟槽的铜管,涉及欧盟CN编码ex 7411 10 90、TARIC编码7411 10 90 10。放行进入欧盟自由流通时,需要提供相当于临时反倾销税金额的担保。
01 海外布局需要算好综合账
中国、越南等多个生产来源地同时受到调查,提醒企业在规划海外产能时,将客户分布、生产工艺、供应链组织、物流交付和贸易政策共同纳入投资决策。
从供应链分散和区域配套的角度分析,柬埔寨值得铜加工及制冷配套企业开展项目评估。评估应从具体产品和订单出发,比较原料采购、设备投入、技术工人配置与交付成本。
柬埔寨发展理事会公开资料显示,经济特区提供现场一站式行政及进出口手续服务,并配套水电、污水处理等基础设施。企业可据此开展选址考察,再逐项确认所选园区与具体工艺的匹配条件。
02 三个值得关注的产业方向
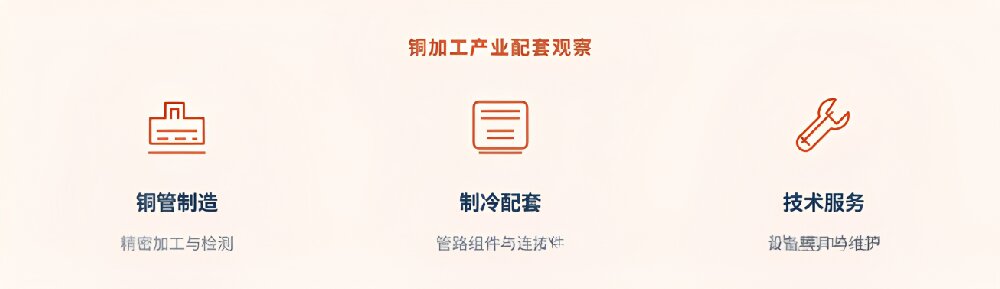
A具备真实制造能力的铜加工项目
优先关注拥有成熟工艺、稳定客户和技术团队的企业,根据产品路线评估熔铸、拉拔、退火及检测等工序配置,并测算电力与原料运输条件。
B制冷与暖通产业配套项目
围绕铜管连接件、制冷管路组件及相关金属零部件,从具体采购需求切入,推动供应商与区域客户共同评估本地化生产。
C设备模具与技术服务项目
关注制造企业对设备维护、精密模具、质量检测、包装及仓储的需求,结合实际订单逐步完善产业配套。
03 原产地应在投资初期明确
欧盟对反倾销措施适用非优惠原产地规则。涉及多国生产的商品,需要按照具体规则判断其最后实质性、具有经济合理性的加工环节。简单转运、换包装或其他最低限度操作,不能据此取得新的原产地。
对于计划拓展海外产能的企业,项目论证可以从明确目标产品与客户开始,梳理工艺、测算综合成本,再匹配土地、厂房和基础设施条件。

